
طلا همواره یکی از داراییهایی بوده که خانوارها برای حفظ ارزش پسانداز، تهیه زیورآلات و مدیریت بخشی از داراییهای خود به آن توجه کردهاند. بااینحال، افزایش قیمت طلا در دورههای مختلف باعث شده خرید نقدی برای بسیاری از افراد دشوارتر شود. در چنین شرایطی، خرید قسطی طلا بهعنوان یکی از روشهای تهیه این دارایی مورد توجه قرار گرفته است؛ روشی که امکان تقسیم هزینه در طول زمان را فراهم میکند، اما در مقابل، تعهدات مالی مشخصی برای خریدار به وجود میآورد.
بررسی این شیوه خرید تنها با در نظر گرفتن مبلغ هر قسط کامل نمیشود. خریدار باید قیمت نهایی، شرایط پرداخت، هزینههای جانبی، میزان درآمد ماهانه، احتمال تغییر قیمت طلا و هدف خود از خرید را همزمان بررسی کند. گاهی پرداخت مرحلهای میتواند راهکاری برای مدیریت نقدینگی باشد و گاهی نیز ممکن است به دلیل هزینههای اضافی یا انتخاب اقساط نامتناسب با درآمد، فشار مالی قابلتوجهی ایجاد کند.
به همین دلیل، ارزیابی خرید طلا قسطی بهتر است بر مبنای مقایسه دقیق میان خرید نقدی و اعتباری انجام شود. در این بررسی، هدف آن است که مشخص شود این روش در چه شرایطی میتواند انتخاب مناسبی باشد، چه محدودیتهایی دارد و هنگام بررسی طرحهای مختلف باید به چه نکاتی توجه کرد.
چرا روشهای خرید طلا در حال تغییر هستند؟
رفتار مالی مصرفکنندگان تحت تأثیر عواملی مانند سطح درآمد، هزینههای زندگی، تورم و تغییرات قیمت داراییها قرار دارد. زمانی که قیمت یک کالا افزایش پیدا میکند، فاصله میان توان پرداخت نقدی خانوار و هزینه خرید آن بیشتر میشود. این موضوع درباره طلا نیز صدق میکند؛ زیرا ارزش ریالی بسیاری از مصنوعات و محصولات مرتبط با طلا تحت تأثیر قیمت روز این فلز و سایر هزینههای مرتبط قرار دارد.
در گذشته، بسیاری از خریداران برای تهیه طلا ابتدا مبلغ موردنیاز را پسانداز میکردند و سپس خرید خود را انجام میدادند. این روش همچنان یکی از گزینههای قابلبررسی است، اما طولانی شدن دوره پسانداز ممکن است باعث شود قیمت کالا در فاصله زمانی موردنظر تغییر کند. از طرف دیگر، پرداخت تمام مبلغ در یک مرحله میتواند بخش بزرگی از نقدینگی فرد را مصرف کند و منابع در دسترس او برای هزینههای ضروری را کاهش دهد.
در چنین وضعیتی، روشهای پرداخت مرحلهای مطرح میشوند. این روشها با تقسیم مبلغ پرداختی به چند بخش، امکان برنامهریزی متفاوتی برای خرید ایجاد میکنند. البته باید توجه داشت که قسطبندی لزوماً به معنای ارزانتر شدن کالا نیست. نتیجه نهایی به قیمت تعیینشده، هزینههای احتمالی، مدت بازپرداخت و ضوابط قرارداد بستگی دارد.
بنابراین، افزایش توجه به طلای قسطی را باید در چارچوب تغییر شیوههای پرداخت و تلاش افراد برای مدیریت منابع مالی بررسی کرد، نه بهعنوان تضمینی برای کسب سود یا کاهش هزینه خرید.
خرید اقساطی طلا چگونه ارزیابی میشود؟
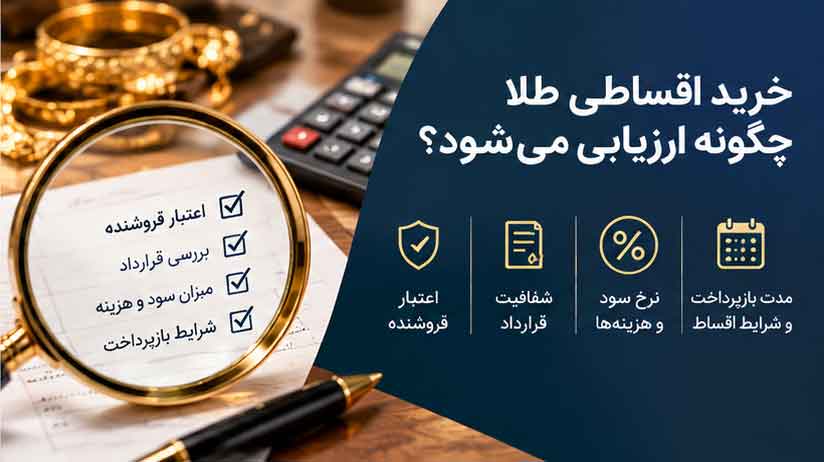
در یک معامله اقساطی، خریدار بهجای پرداخت تمام مبلغ در زمان خرید، بخشی از آن را ابتدا و باقیمانده را طبق برنامه مشخص پرداخت میکند. جزئیات این فرایند میتواند میان ارائهدهندگان مختلف تفاوت داشته باشد. میزان پیشپرداخت، تعداد اقساط، زمان تحویل، نحوه محاسبه قیمت، هزینههای احتمالی و شرایط فسخ یا تسویه زودتر از موعد از جمله مواردی هستند که باید پیش از تصمیمگیری روشن شوند.
برای مثال، فرض کنیم فردی قصد خرید محصولی به ارزش ۱۲۰ میلیون تومان را دارد. اگر ۳۰ میلیون تومان پیشپرداخت تعیین شده باشد و باقیمانده طی ۹ ماه و بدون هیچ هزینه اضافی تقسیم شود، مبلغ هر قسط حدود ۱۰ میلیون تومان خواهد بود. اما این محاسبه صرفاً یک مثال فرضی است و نشان نمیدهد که همه طرحهای خرید اقساطی با همین شرایط ارائه میشوند.
اگر هزینه خدمات، کارمزد یا مبالغ دیگری به معامله اضافه شود، مبلغ نهایی افزایش پیدا میکند. همچنین ممکن است شرایط پرداخت شامل محدودیتهایی درباره زمان تحویل یا نوع محصول باشد. به همین علت، مقایسه دو پیشنهاد فقط بر اساس مبلغ پیشپرداخت یا تعداد اقساط، تصویر کاملی از هزینه واقعی به دست نمیدهد.
در بررسی خرید قسطی طلا، نخستین اقدام منطقی آن است که تمام پرداختهای موردنیاز تا پایان قرارداد محاسبه شوند. سپس باید مجموع آنها با قیمت نقدی همان محصول یا محصولی با مشخصات یکسان مقایسه شود. این مقایسه مشخص میکند که انعطاف پرداخت چه هزینهای برای خریدار به همراه دارد.
تفاوت خرید نقدی و خرید مرحلهای از نظر اقتصادی
خرید نقدی و خرید اقساطی هر دو میتوانند در موقعیتهای مختلف قابلدفاع باشند. انتخاب مناسب به وضعیت مالی فرد و شرایط معامله بستگی دارد. خرید نقدی معمولاً ساختار سادهتری دارد؛ زیرا خریدار پس از پرداخت مبلغ توافقشده، تعهد اقساطی بلندمدت نخواهد داشت. در مقابل، ممکن است تمام یا بخش زیادی از وجه نقد او مصرف شود.
در خرید مرحلهای، بخشی از نقدینگی برای هزینههای دیگر باقی میماند، اما فرد باید در ماههای آینده پرداختهای مشخصی انجام دهد. این تعهد در شرایطی که درآمد منظم و قابلپیشبینی وجود دارد، ممکن است قابلمدیریت باشد. بااینحال، کاهش درآمد، افزایش هزینههای ضروری یا بروز یک مخارج پیشبینینشده میتواند برنامه پرداخت را دشوار کند.
از منظر اقتصادی، باید میان دو مفهوم تفاوت قائل شد: توانایی پرداخت و مقرونبهصرفه بودن. توانایی پرداخت به این معناست که فرد میتواند اقساط را در موعد مقرر بپردازد. مقرونبهصرفه بودن به این موضوع مربوط میشود که آیا هزینه نهایی معامله در مقایسه با گزینههای دیگر منطقی است یا خیر.
ممکن است فردی توان پرداخت ماهانه را داشته باشد، اما قیمت نهایی معامله برای او مناسب نباشد. در نقطه مقابل، ممکن است یک پیشنهاد از نظر هزینه کل قابلقبول باشد، ولی مبلغ اقساط آن با جریان درآمدی خریدار تناسب نداشته باشد. تصمیم درست باید هر دو جنبه را پوشش دهد.
چه عواملی بر هزینه نهایی طلا تأثیر میگذارند؟
قیمت نهایی محصولی که با عنوان طلا عرضه میشود، الزاماً تنها به وزن و قیمت روز فلز محدود نیست. نوع محصول، عیار، اجرت ساخت، سود فروشنده، مالیات قانونی مربوط به اجزای مشمول و سایر هزینههای مجاز میتوانند در مبلغ پرداختی مؤثر باشند. در خرید اعتباری نیز شرایط اختصاصی طرح ممکن است بر هزینه کل اثر بگذارد.
در مصنوعات زینتی، اجرت ساخت و هزینههای مرتبط با تولید اهمیت دارند. به همین دلیل، دو قطعه با وزن یکسان ممکن است قیمت متفاوتی داشته باشند. اگر هدف خریدار استفاده شخصی باشد، طراحی و کیفیت ساخت نیز میتوانند در تصمیمگیری نقش داشته باشند. اما اگر اولویت اصلی حفظ ارزش دارایی باشد، لازم است سهم هزینههایی که هنگام فروش مجدد بازیابی نمیشوند نیز بررسی شود.
در کنار این موارد، نحوه تعیین قیمت در قرارداد اهمیت ویژهای دارد. باید مشخص باشد که قیمت محصول در زمان ثبت سفارش تعیین میشود یا به زمان دیگری وابسته است. اگر قیمت در طول فرایند خرید تغییر کند، لازم است مبنای محاسبه و مسئولیت هر طرف بهصورت روشن مشخص شده باشد.
در یک ارزیابی دقیق، بهتر است خریدار پاسخ این پرسشها را پیش از پرداخت دریافت کند:
- قیمت مبنا دقیقاً بر چه اساسی تعیین میشود؟
- مبلغ نهایی شامل چه هزینههایی است؟
- آیا کارمزد یا هزینه خدمات جداگانه دریافت میشود؟
- آیا مبلغ اقساط ثابت است یا امکان تغییر آن وجود دارد؟
- در صورت تأخیر در پرداخت، چه شرایطی اعمال میشود؟
- آیا تسویه زودتر از موعد امکانپذیر است و هزینه آن چگونه محاسبه میشود؟
- شرایط تحویل، لغو سفارش و بازپرداخت وجوه چیست؟
پاسخ روشن به این پرسشها، امکان مقایسه منصفانه میان پیشنهادهای مختلف را فراهم میکند.
آیا خرید طلا قسطی میتواند به حفظ ارزش پسانداز کمک کند؟
یکی از دلایل توجه به طلا، تصور عمومی درباره نقش آن در حفظ ارزش دارایی در بلندمدت است. بااینحال، رفتار قیمت طلا در بازههای کوتاه و بلندمدت یکسان نیست و هیچ تضمینی وجود ندارد که ارزش آن در هر مقطع افزایش پیدا کند.
قیمت ریالی طلا میتواند از عوامل متعددی تأثیر بگیرد؛ از جمله قیمت جهانی طلا، نرخ ارز، شرایط اقتصادی، انتظارات تورمی و تحولات سیاسی. این عوامل ممکن است همزمان در جهتهای مختلف حرکت کنند و نتیجه نهایی همیشه قابلپیشبینی نیست.
در خرید نقدی، فرد معمولاً هزینه معامله را در یک مقطع مشخص میپردازد. در خرید اقساطی، علاوه بر قیمت اولیه یا مبنای قرارداد، نحوه تعیین قیمت و زمانبندی پرداختها نیز اهمیت پیدا میکند. اگر شرایط معامله از ابتدا شفاف نباشد، خریدار ممکن است در برآورد هزینه واقعی با دشواری روبهرو شود.
از طرف دیگر، افزایش احتمالی قیمت طلا نباید تنها دلیل پذیرش یک تعهد مالی بلندمدت باشد. ممکن است قیمت افزایش یابد، ثابت بماند یا کاهش پیدا کند. اگر خریدار برای پرداخت اقساط به درآمدی وابسته باشد که ثبات کافی ندارد، نوسان بازار میتواند همزمان با فشار نقدینگی به مسئلهای جدی تبدیل شود.
بنابراین، خرید طلا نباید بر مبنای پیشبینی قطعی رشد قیمت انجام شود. بهتر است خریدار ابتدا توان مالی خود را بسنجد و سپس درباره تناسب هزینه و هدف خرید تصمیم بگیرد.
اهمیت تناسب اقساط با درآمد ماهانه
یکی از مهمترین معیارها در ارزیابی خرید اقساطی، میزان تعهد ماهانه در مقایسه با درآمد قابلاستفاده است. درآمد اسمی بهتنهایی معیار مناسبی نیست؛ زیرا بخش مهمی از آن صرف مسکن، خوراک، حملونقل، درمان، آموزش و سایر نیازهای ضروری میشود.
برای مثال، فردی که ماهانه ۵۰ میلیون تومان درآمد دارد، الزاماً نمیتواند بخش بزرگی از این مبلغ را به پرداخت اقساط اختصاص دهد. اگر هزینههای ثابت او ۳۵ میلیون تومان باشد، تنها ۱۵ میلیون تومان پیش از در نظر گرفتن مخارج پیشبینینشده باقی میماند. پذیرش قسطی نزدیک به این مبلغ میتواند انعطاف مالی او را بهشدت محدود کند.
در چنین شرایطی، بهتر است مبلغ اقساط با توجه به میانگین هزینههای چند ماه گذشته، ثبات شغلی و وجود یا نبود پسانداز اضطراری تعیین شود. همچنین باید پرداختهای دیگری مانند اقساط وام، بدهیهای قبلی یا تعهدات خانوادگی در محاسبات لحاظ شوند.
خریدی که در ظاهر قابلپرداخت به نظر میرسد، اگر باعث شود فرد برای هزینههای ضروری به استقراض جدید متوسل شود، ممکن است از نظر مدیریت مالی انتخاب مناسبی نباشد.
به همین دلیل، پیش از خرید طلای قسطی باید یک سناریوی محتاطانه در نظر گرفت: اگر درآمد برای یک یا دو ماه کاهش پیدا کند یا هزینهای غیرمنتظره به وجود آید، آیا امکان ادامه پرداختها وجود خواهد داشت؟ پاسخ به این پرسش میتواند از تصمیمهای شتابزده جلوگیری کند.
تفاوت طلای مصرفی و طلای با هدف سرمایهگذاری
هدف خرید، یکی از عوامل تعیینکننده در انتخاب محصول است. فردی که برای مناسبت خانوادگی یا استفاده روزمره به دنبال زیورآلات است، ممکن است ویژگیهایی مانند طراحی، راحتی استفاده و دوام را در اولویت قرار دهد. در مقابل، کسی که با هدف نگهداری دارایی خرید میکند، معمولاً بیشتر به قیمت تمامشده، قابلیت فروش مجدد، هزینههای معامله و نقدشوندگی توجه دارد.
این دو هدف الزاماً با یکدیگر تعارض ندارند، اما معیارهای ارزیابی آنها متفاوت است. در مصنوعات زینتی، هزینه ساخت میتواند بخش مهمی از قیمت را تشکیل دهد و در زمان فروش مجدد، لزوماً به همان میزان قابلبازیابی نباشد. ازاینرو، صرف خرید یک قطعه طلا به معنای تضمین حفظ تمام مبلغ پرداختشده نیست.
در بررسی خرید اقساطی طلا برای استفاده شخصی، خریدار باید بسنجد که آیا پرداخت مرحلهای با زمان نیاز او به محصول هماهنگ است یا خیر. برای هدف سرمایهگذاری نیز باید هزینههای ورود و خروج، شرایط مالکیت و امکان فروش در زمان موردنیاز بررسی شوند.
در هر دو حالت، نباید انتظار داشت که طلا بدون ریسک یا همیشه دارای بازده مثبت باشد. حتی اگر در دورهای ارزش آن افزایش یابد، نتیجه نهایی برای خریدار به قیمت خرید، هزینههای معامله، زمان فروش و شرایط بازار بستگی دارد.
پیش از انتخاب یک طرح اقساطی چه مواردی باید بررسی شوند؟
اطلاعات عمومی درباره شیوههای پرداخت بهتنهایی برای انتخاب یک طرح مشخص کافی نیست. هر پیشنهاد باید بر اساس شرایط واقعی خودش ارزیابی شود. بنابراین، خریدار بهتر است پیش از ثبت سفارش، اطلاعات رسمی ارائهدهنده را مطالعه کند و جزئیات مهم را بهصورت مکتوب در اختیار داشته باشد.
برای بررسی اولیه، مراجعه به صفحه معرفی خدمات میتواند به شناخت ساختار کلی طرح کمک کند. برای نمونه، اطلاعات مربوط به شرایط خرید و پرداخت در نشانی زیر قابل بررسی است:
https://charisma.ir/installment-gold
بااینحال، وجود یک صفحه معرفی بهتنهایی به معنای تأیید همه شرایط یک معامله یا مناسب بودن آن برای تمام افراد نیست. اطلاعات درجشده باید با قرارداد نهایی، هزینههای واقعی و وضعیت مالی خریدار تطبیق داده شوند. اگر جزئیاتی درباره زمان تحویل، شیوه محاسبه قیمت یا تعهدات طرفین روشن نباشد، بهتر است پیش از پرداخت وجه از ارائهدهنده توضیح مکتوب دریافت شود.
همچنین باید هویت طرف قرارداد، راههای ارتباطی رسمی، ضوابط رسیدگی به شکایت و مدارک مربوط به پرداخت بررسی شوند. نگهداری نسخه قرارداد، رسیدها و مکاتبات مرتبط میتواند در صورت بروز اختلاف اهمیت داشته باشد.
در تصمیمگیری مالی، اعتماد به عنوان تجاری یا ظاهر حرفهای یک وبسایت جایگزین بررسی اسناد و شرایط واقعی نمیشود. معیار اصلی، شفافیت اطلاعات و قابلیت ارزیابی تعهدات طرفین است.
نقش مقایسه در انتخاب خرید طلای قسطی
یکی از خطاهای رایج در خریدهای اعتباری، تمرکز بیش از حد بر میزان پیشپرداخت است. پیشپرداخت کمتر ممکن است در ابتدا جذاب به نظر برسد، اما اگر تعداد اقساط، مبلغ هر پرداخت یا هزینههای جانبی بیشتر باشد، نتیجه نهایی میتواند متفاوت شود.
برای مقایسه دو پیشنهاد، بهتر است جدولی شامل مبلغ اولیه، تعداد اقساط، مبلغ هر قسط، مجموع پرداختها، هزینههای جانبی و شرایط تحویل تهیه شود. سپس این اطلاعات با پیشنهاد خرید نقدی برای محصولی با مشخصات یکسان مقایسه شوند.
فرض کنیم دو طرح برای محصولی مشابه ارائه شدهاند. طرح نخست پیشپرداخت بیشتری میخواهد، اما مجموع پرداختهای آینده آن کمتر است. طرح دوم با پیشپرداخت پایینتر آغاز میشود، ولی هزینه نهایی بالاتری دارد. انتخاب میان آنها به توان نقدی خریدار و هزینه واقعی هر گزینه بستگی دارد.
در این مقایسه باید از کنار هم قرار دادن محصولات متفاوت خودداری کرد. اختلاف در وزن، عیار، اجرت ساخت یا شرایط تحویل میتواند نتیجه مقایسه را تغییر دهد. همچنین اگر یک طرح امکان تحویل فوری داشته باشد و طرح دیگر تحویل را به پایان دوره پرداخت موکول کند، این تفاوت باید جداگانه در ارزیابی لحاظ شود.
خرید اقساطی طلا زمانی قابلبررسیتر است که خریدار بتواند هزینه نهایی و تعهدات خود را بدون ابهام محاسبه کند.
خطاهای رایج در تصمیمگیری درباره طلا اقساطی
چند اشتباه میتواند باعث شود خریدی که در ابتدا قابلمدیریت به نظر میرسد، به فشار مالی تبدیل شود.
نخست، نادیده گرفتن مجموع پرداختها: توجه صرف به مبلغ ماهانه باعث میشود هزینه کل معامله کمتر از واقع برآورد شود. مبلغ هر قسط باید در تعداد پرداختها ضرب شود و تمام هزینههای دیگر نیز به آن افزوده شوند.
دوم، فرض قطعی درباره افزایش قیمت: هیچ روند قیمتی همیشگی نیست. پذیرش بدهی با این تصور که رشد آینده طلا تمام هزینهها را جبران میکند، تصمیمی پرریسک است.
سوم، مصرف تمام پسانداز برای پیشپرداخت: حتی اگر پیشپرداخت بالا مبلغ اقساط را کاهش دهد، خالی شدن ذخیره اضطراری میتواند در مواجهه با هزینههای غیرمنتظره مشکلساز شود.
چهارم، مطالعه نکردن قرارداد: شرایط تأخیر، فسخ، استرداد وجه، تحویل کالا و تسویه زودهنگام ممکن است در نتیجه نهایی معامله تأثیر بگذارند.
پنجم، بیتوجهی به سایر بدهیها: اقساط جدید باید در کنار تعهدات قبلی سنجیده شوند. ممکن است یک پرداخت بهتنهایی سبک باشد، اما مجموع چند تعهد از ظرفیت مالی فرد فراتر برود.
ششم، تصمیمگیری تحت تأثیر هیجان بازار: افزایش سریع قیمت یا نگرانی از گرانتر شدن آینده میتواند افراد را به خرید عجولانه سوق دهد. بهتر است تصمیم نهایی بر اساس محاسبه و برنامه مالی باشد، نه صرفاً ترس از دست دادن فرصت.
آیا خرید قسطی طلا برای همه افراد مناسب است؟
پاسخ این پرسش به شرایط هر فرد بستگی دارد. کسی که درآمد منظم، هزینههای قابلکنترل و ذخیره مالی مناسب دارد، ممکن است بتواند پرداخت مرحلهای را بدون فشار جدی مدیریت کند. در مقابل، فردی که درآمد متغیر دارد، بدهیهای سنگین پرداخت میکند یا برای هزینههای ضروری به تمام نقدینگی خود نیاز دارد، باید با احتیاط بیشتری تصمیم بگیرد.
همچنین باید میان نیاز واقعی و خرید اختیاری تفاوت گذاشت. اگر هدف خرید صرفاً استفاده شخصی باشد، بهتر است هزینه آن با اولویتهای مالی خانوار سنجیده شود. اگر هدف سرمایهگذاری باشد، لازم است میزان ریسکپذیری، افق زمانی و سهم طلا در کل داراییها بررسی شود.
در برخی شرایط، به تعویق انداختن خرید و پسانداز تدریجی میتواند گزینه سادهتری باشد؛ بهخصوص اگر طرح اقساطی هزینه قابلتوجهی به معامله اضافه کند. در شرایط دیگر، پرداخت مرحلهای ممکن است امکان برنامهریزی بهتری برای خرید فراهم کند. هیچیک از این روشها را نمیتوان بدون بررسی جزئیات، بهترین انتخاب برای همه دانست.
جمعبندی؛ معیار اصلی، هزینه واقعی و توان پرداخت است
خرید قسطی طلا روشی برای تقسیم هزینه خرید در طول زمان است، اما مزیت آن به شرایط قرارداد و وضعیت مالی خریدار وابسته است. این شیوه ممکن است به حفظ بخشی از نقدینگی کمک کند، ولی در صورت وجود هزینههای اضافی، تعهدات سنگین یا ابهام در زمان تحویل، میتواند هزینه و ریسک بیشتری به همراه داشته باشد.
برای ارزیابی خرید طلا قسطی، لازم است مبلغ نهایی با گزینه نقدی مقایسه شود، شرایط پرداخت بهطور کامل مطالعه شود و توان مالی ماهانه با در نظر گرفتن مخارج ضروری و پسانداز اضطراری مورد سنجش قرار گیرد. در کنار این موارد، هدف خرید نیز اهمیت دارد؛ زیرا معیارهای انتخاب طلای مصرفی با معیارهای انتخاب دارایی برای سرمایهگذاری یکسان نیست.
در نهایت، تصمیم منطقی تصمیمی نیست که صرفاً امکان تهیه سریعتر محصول را فراهم کند؛ بلکه تصمیمی است که هزینههای آن روشن باشد، تعهداتش با درآمد تناسب داشته باشد و بدون اتکا به پیشبینی قطعی بازار، در برنامه مالی فرد جای بگیرد. مقایسه دقیق و بررسی قرارداد پیش از پرداخت، دو ابزار مهم برای کاهش احتمال خطا در هر نوع معامله اعتباری هستند.